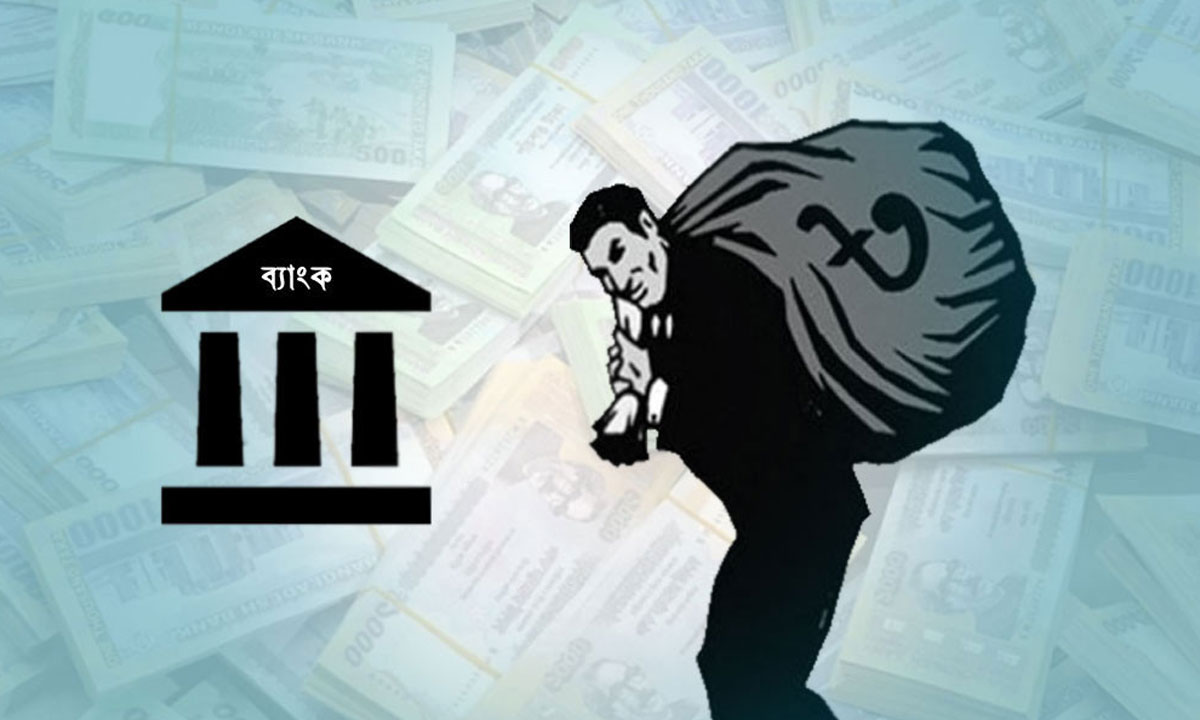
দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ উদ্বেগজনকভাবে বেড়ে ৬ লাখ কোটি টাকা ছাড়িয়েছে। এর বড় একটি অংশ মাত্র কয়েকটি ব্যাংকে কেন্দ্রীভূত হয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের শীর্ষ ১০ ব্যাংকের খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ৪ লাখ ৩৯ হাজার ৪১২ কোটি টাকা।
শীর্ষ ব্যাংকগুলোর মধ্যে সবচেয়ে বেশি খেলাপি ঋণ রয়েছে ইসলামী ব্যাংক বাংলাদেশে। জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ প্রায় ৯৮ হাজার ৯১৫ কোটি টাকা। দ্বিতীয় অবস্থানে থাকা রাষ্ট্রায়ত্ত জনতা ব্যাংকের খেলাপি ঋণ ৭৫ হাজার ৭২৯ কোটি টাকা। আর ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের খেলাপি ঋণের পরিমাণ ৬০ হাজার ৬৪৫ কোটি টাকা।
এই তিন ব্যাংকের খেলাপি ঋণের পরিমাণ প্রায় ২ লাখ ৩৫ হাজার ২৮৯ কোটি টাকা, যা শীর্ষ ১০ ব্যাংকের মোট খেলাপি ঋণের প্রায় ৫৩ দশমিক ৫ শতাংশ।
গত বছরের শেষেও ইসলামী ব্যাংকের খেলাপি ঋণ ছিল ৯৪ হাজার ৩২২ কোটি টাকা। কয়েক মাসের ব্যবধানে তা বেড়ে প্রায় ৯৮ হাজার ৯১৫ কোটি টাকায় পৌঁছেছে। একই সময়ে ব্যাংকটির তারল্য সংকটও প্রকট হয়েছে। জুন মাসে বাংলাদেশ ব্যাংক কয়েক দফায় ব্যাংকটিকে তারল্য সহায়তা দেয়। এক পর্যায়ে তিন দিনে মোট ৬ হাজার ৫০০ কোটি টাকা সহায়তা দেওয়া হয়।
শীর্ষ ১০ ব্যাংকের তালিকায় আরও রয়েছে এক্সিম ব্যাংক ৩৮ হাজার ৫৩ কোটি, অগ্রণী ব্যাংক ৩২ হাজার ১৩৩ কোটি, সোশ্যাল ইসলামী ব্যাংক ২৯ হাজার ৭৯৯ কোটি, আইএফআইসি ব্যাংক ২৮ হাজার ৫২০ কোটি, ন্যাশনাল ব্যাংক ২৮ হাজার ১৫৮ কোটি, ইউনিয়ন ব্যাংক ২৭ হাজার ১৩৪ কোটি এবং এবি ব্যাংক ২০ হাজার ৩২৬ কোটি টাকা খেলাপি ঋণ।
পুরো ব্যাংকিং খাতেও পরিস্থিতি উদ্বেগজনক। জুন শেষে দেশের ব্যাংকগুলোতে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশই এখন খেলাপি। মার্চের তুলনায় মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
বিশ্লেষকদের মতে, কয়েকটি ব্যাংকে বিপুল পরিমাণ খেলাপি ঋণ কেন্দ্রীভূত হওয়া ঋণ অনুমোদন, বড় গ্রাহকের ওপর অতিরিক্ত নির্ভরতা এবং ঋণের অর্থের ব্যবহার ও আদায় প্রক্রিয়া নিয়ে প্রশ্ন তৈরি করছে।
বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক মুখ্য অর্থনীতিবিদ ড. জাহিদ হোসেনের মতে, কারা কীভাবে ঋণ নিয়েছে, কী ধরনের জামানতের বিপরীতে ঋণ দেওয়া হয়েছে এবং ঋণের অর্থ কোথায় ব্যবহার হয়েছে—এসব বিষয় খতিয়ে দেখা জরুরি। খেলাপি ঋণ বাড়তে থাকলে ব্যাংকের প্রভিশন ঘাটতি ও মূলধনের ওপর চাপ বাড়বে, যার প্রভাব আমানতকারী, ব্যাংকের তারল্য এবং সামগ্রিক আর্থিক স্থিতিশীলতার ওপর পড়তে পারে।